 |

A Homologação de Acordos Sem Vínculo Empregatício e os Impactos Tributários do Tema 310 do TST
- Em 1 de outubro de 2026
A homologação de acordos judiciais sem o reconhecimento de vínculo empregatício tornou-se um terreno fértil para graves distorções tributárias. A aplicação autômata do Tema 310 e da Orientação Jurisprudencial (OJ) nº 398 da SBDI-1, ambos do Tribunal Superior do Trabalho (TST), transformou o ato homologatório da transação judicial em um fato gerador tributário autônomo e fictício. Vejamos o disposto na tese firmada:
CONTRIBUIÇÃO PREVIDENCIÁRIA. ACORDO HOMOLOGADO EM JUÍZO SEM RECONHECIMENTO DE VÍNCULO DE EMPREGO. Nos acordos homologados em juízo em que não haja o reconhecimento de vínculo empregatício, é devido o recolhimento da contribuição previdenciária, mediante a alíquota de 20% a cargo do tomador de serviços e de 11% por parte do prestador de serviços, na qualidade de contribuinte individual, sobre o valor total do acordo, respeitado o teto de contribuição. Inteligência do § 4º do art. 30 e do inciso III do art. 22, todos da Lei n.º 8.212, de 24.07.1991. Nem mesmo a previsão de que o valor ajustado refere-se a indenização civil afasta a incidência das contribuições devidas à Previdência Social.
Sustenta-se que a imposição cega da alíquota de 20% sobre o tomador de serviços (cota patronal) e de 11% sobre o prestador (como contribuinte individual) sobre a totalidade do valor homologado — ignorando a comprovação de recolhimentos prévios efetuados por intermediadores de mão de obra ou a natureza estritamente indenizatória das verbas — afronta a Constituição Federal de 1988. Tal prática viola o princípio da estrita legalidade tributária, ultrapassa os limites da competência executória da Justiça do Trabalho, instaura uma vedada “terceira fonte de custeio” e incorre em inequívoco bis in idem.
O financiamento da Seguridade Social possui balizas constitucionais rígidas. Segundo o art. 195, I, “a”, da Constituição Federal, a contribuição social incide sobre “a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício”. Em harmonia com a Carta Magna, o art. 43, § 2º, da Lei nº 8.212/1991 explicita que o fato gerador da exação previdenciária ocorre na data da efetiva prestação do serviço.
O vício de origem da jurisprudência consolidada no Tema 310 do TST reside na confusão ontológica entre a prestação onerosa de serviços e a homologação do acordo judicial.
A aplicação do Tema 310 do TST revela-se ainda mais grave nas estruturas modernas de descentralização produtiva — tais como a terceirização de serviços e o trabalho via cooperativas (disciplinados pela Lei nº 6.019/1974).
Em dinâmicas corporativas regulares, o empregador-intermediador (empresa prestadora) efetua mensalmente o recolhimento das contribuições previdenciárias sobre a folha de pagamento dos trabalhadores alocados no tomador. Quando o trabalhador ajuíza demanda em face da empresa tomadora e ambas celebram acordo sem reconhecimento de vínculo de emprego, o TST exige novo recolhimento sobre a totalidade do valor pactuado.
- Primeira Incidência (Fato Econômico Real): A empresa prestadora/intermediadora recolhe a cota patronal e retém a contribuição do trabalhador sobre os salários pagos durante a vigência do contrato.
- Segunda Incidência (Fato Judicial Fictício): Ao celebrar acordo civil/indenizatório direto na Justiça do Trabalho, a tomadora é compelida a pagar 20% de cota patronal e reter 11% do prestador sobre o valor global transacionado.
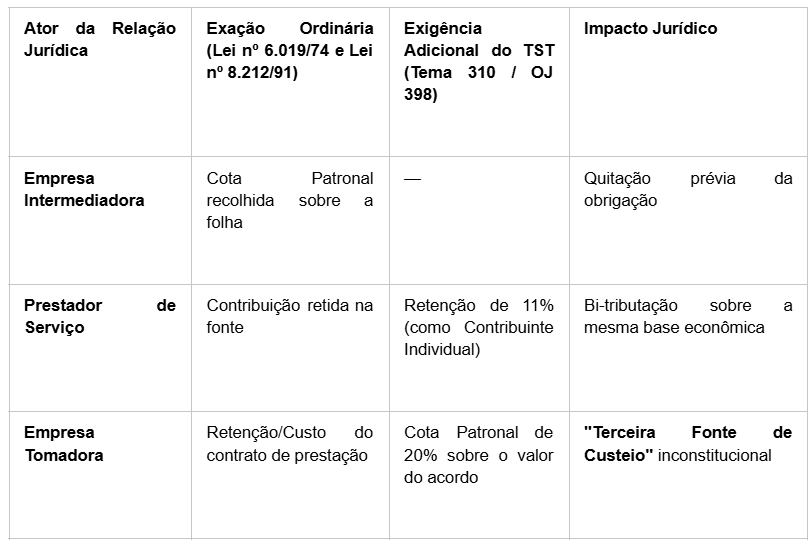
Trata-se da criação velada de uma “terceira fonte de custeio” sobre a mesma relação laboral e sobre o mesmo fato gerador exaurido, posto que se o empregador-intermediador de mão de obra já fez o recolhimento da contribuição previdenciária patronal sobre a folha de pagamento e o empregado também já fez o recolhimento, o tomador de serviços não tem obrigação de recolher novamente a contribuição previdenciária patronal.
Ocorre que a instituição de novas fontes de financiamento da Seguridade Social exige observância estrita ao art. 195, § 4º, c/c art. 154, I, da Constituição Federal, requerendo lei complementar e vedando expressamente o bis in idem e a sobreposição de bases de cálculo.
Outro fundamento frequentemente utilizado para respaldar a rigidez do Tema 310 é o combate à suposta “evasão fiscal” ou simulação de parcelas. O argumento defende que a ausência de discriminação minuciosa converteria o valor em retribuição pelo trabalho.
Contudo, a presunção de fraude não pode atropelar a realidade das obrigações civis. Transações celebradas no curso de demandas trabalhistas possuem, com frequência, natureza eminentemente indenizatória ou reparatória de danos (tais como lucros cessantes, danos morais, indenizações por rescisão indireta ou composição de incertezas).
O art. 832, § 3º, da CLT autoriza as partes a discriminar a natureza das parcelas negociadas. E se o ajuste ostenta natureza reparatória e encontra coerência com a causa de pedir e com as provas dos autos, a imposição de tributação previdenciária viola a própria essência das verbas indenizatórias, que não constituem ganho patrimonial ou retribuição pelo trabalho.
A responsabilidade atribuída ao tomador de serviços pelo art. 30, I, “b”, da Lei nº 8.212/1991 pressupõe a existência de remuneração não paga ou inadimplida. A norma de responsabilidade não tem o condão de criar o fato gerador onde ele nunca existiu ou onde já foi devidamente quitado pelo devedor principal.
A aplicação inflexível do Tema 310 do TST penaliza a segurança jurídica e desincentiva a composição amigável de litígios, transformando a Justiça do Trabalho em um balcão de arrecadação tributária cega. Para alinhar a jurisprudência trabalhista à ordem constitucional previdenciária e tributária, impõe-se a flexibilização hermenêutica da tese consolidada.
Critérios Necessários para a Flexibilização:
- Acolhimento da Quitação Prévia: Garantir às partes o direito de comprovar documentalmente que o intermediador de mão de obra efetuou os recolhimentos previdenciários devidos no período da prestação de serviços, afastando a cobrança em duplicidade contra a tomadora.
- Valoração das Verbas Indenizatórias: Respeitar a discriminação das parcelas pactuadas no acordo (conforme art. 832, § 3º, da CLT) quando verossímeis e alinhadas aos pedidos da exordial, vedando a cobrança previdenciária sobre quantias de nítido caráter indenizatório ou civil.
- Respeito aos Limites da Competência Executória: Restringir a execução de ofício da Justiça do Trabalho (art. 876, parágrafo único, da CLT) estritamente às hipóteses em que resta inequívoca a ocorrência de prestação remunerada de serviços não tributada.
Em suma, a busca pela sustentabilidade financeira da Seguridade Social é legítima, mas não pode ser promovida à custa do sacrifício das garantias fundamentais do contribuinte e da estrita legalidade tributária. O Tema 310 do TST necessita de urgente revisão para que a homologação judicial volte a desempenhar o seu papel pacificador, sem transfigurar acordos civis e trabalhistas em fatos geradores de tributos indevidos.
Diante desse cenário de incerteza e tributação onerosa, as empresas tomadoras de serviços precisam ter atenção redobrada ao fechar acordos judiciais em Reclamações Trabalhistas. É fundamental mapear previamente a existência de recolhimentos efetuados pela empresa prestadora e discriminar adequadamente a natureza das verbas indenizatórias negociadas, evitando contingências fiscais e cobranças previdenciárias indevidas.
Por Beatriz Moraes é advogada atuante nas áreas trabalhista e previdenciária empresarial, sócia do escritório Pallotta, Martins e Advogados, instrutora in company, especialista em Direito e Processo do Trabalho pela Universidade Mackenzie.
0 Comentários