 |
Informativo PMA | ITBI na integralização de capital — Tema 1.348 do STF
- Em 5 de outubro de 2026
Em síntese
O STF formou maioria para reconhecer que a imunidade do ITBI na integralização de capital com imóveis vale para qualquer empresa, inclusive holdings patrimoniais, incorporadoras e loteadoras. O julgamento deve ser concluído na sessão virtual de 9 a 19 de outubro de 2026.
- Para quem já pagou ITBI em integralizações dos últimos cinco anos, abre-se a via da restituição. A ação deve ser ajuizada antes da conclusão do julgamento, para reduzir o risco de uma eventual limitação temporal dos efeitos da decisão.
- A decisão não resolve tudo. Ela trata da atividade da empresa, não do valor do imóvel. A cobrança sobre a diferença entre o valor integralizado e o valor de referência da prefeitura segue em discussão própria.
- Para quem ainda vai integralizar imóveis, 31 de dezembro de 2026 é uma data relevante por conta da reforma tributária: o imóvel registrado em nome da empresa até essa data pode ter um custo fiscal menor na futura venda.
- A estratégia importa. Discutir o valor na esfera administrativa sem planejamento pode enfraquecer o melhor argumento da ação judicial.
O que o STF está decidindo
O art. 156, § 2º, I, da Constituição afasta o ITBI na transmissão de imóveis incorporados ao patrimônio de pessoa jurídica em realização de capital. O mesmo dispositivo ressalva os casos em que a atividade preponderante da empresa é a compra e venda, a locação ou o arrendamento de imóveis.
Por décadas, os municípios aplicaram essa ressalva também à integralização de capital. Com base nos arts. 36 e 37 do CTN, negavam a imunidade a holdings de locação, incorporadoras e loteadoras, e cobravam o imposto, normalmente entre 2% e 3% do valor do imóvel.
No Tema 1.348 da repercussão geral (RE 1.495.108/SP), o STF examina se a ressalva alcança a integralização de capital ou apenas as operações de fusão, incorporação, cisão e extinção de pessoa jurídica. A maioria formada responde que a ressalva não se aplica à integralização. A tese proposta pelo relator, Min. Edson Fachin, é a seguinte: “A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.”
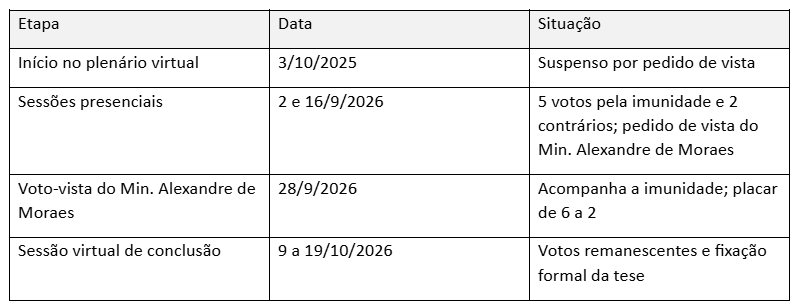
Seis votos formam maioria absoluta no Plenário. Até a proclamação do resultado, porém, ainda há espaço para novo pedido de vista ou destaque, que levaria o caso ao plenário presencial e adiaria a conclusão.
O que muda e o que não muda
A prefeitura deixa de poder negar a imunidade apenas porque a empresa tem atividade imobiliária. Três limites, contudo, permanecem.
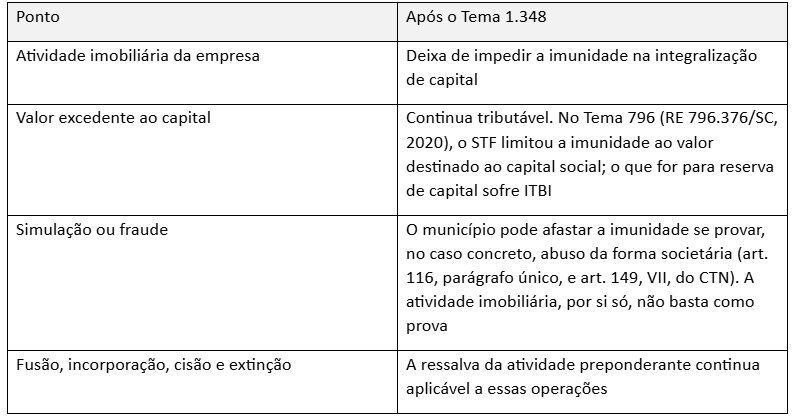
Na prática, a decisão desloca o debate. A discussão deixa de ser “qual é a atividade da holding” e passa a ser “a operação tem substância e o valor foi corretamente atribuído ao capital”. Holdings com documentação frágil de propósito negocial continuam expostas.
Quem já pagou: restituição e o risco de modulação
O ITBI pago indevidamente pode ser restituído, com correção, por meio de ação de repetição de indébito (art. 165, I, do CTN). O prazo é de cinco anos contados de cada pagamento (art. 168, I, do CTN). A cada mês, os recolhimentos mais antigos saem da janela de recuperação.
Por que ajuizar antes da conclusão do julgamento. Em alguns casos, o STF limita os efeitos da decisão no tempo e só preserva a restituição de quem já tinha ação proposta (art. 927, § 3º, do CPC). Os marcos adotados variam:
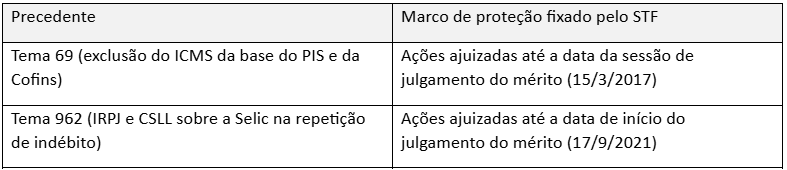
Nossa leitura. A modulação contra o contribuinte é improvável no Tema 1.348. Não há virada de jurisprudência: o entendimento pela imunidade incondicionada já constava do Tema 796, em 2020, e vinha sendo aplicado por tribunais estaduais. Ainda assim, o risco não é nulo.
Ajuizar a ação antes de 19/10/2026 protege o contribuinte se o STF adotar um marco como o do Tema 69. Não protege, contudo, se o marco escolhido for o início do julgamento, como no Tema 962, pois o caso começou a ser julgado em 3/10/2025. A antecipação reduz o risco; não o elimina. Como a ação teria de ser proposta de qualquer modo, antecipá-la não gera custo adicional relevante.
O que esperar do recebimento. A restituição judicial contra o município é paga por precatório ou requisição de pequeno valor (art. 100 da Constituição), o que pode levar alguns anos. Os juros de mora contam do trânsito em julgado (art. 167, parágrafo único, do CTN, e Súmula 188 do STJ), salvo se a lei municipal adotar a Selic (Súmula 523 do STJ). Em caso de derrota, há risco de honorários de sucumbência (art. 85 do CPC).
Quanto se pode recuperar: as duas camadas da cobrança
Muitas prefeituras cobram o ITBI na integralização por duas razões sobrepostas: negam a imunidade e, ao mesmo tempo, substituem o valor declarado por um valor de referência próprio. As duas parcelas têm chances distintas e devem ser separadas desde a petição inicial.
Exemplo hipotético: em 2023, um sócio integralizou na holding um imóvel pelo valor de R$ 1,5 milhão, constante da sua declaração de bens (art. 23 da Lei 9.249/1995). A prefeitura negou a imunidade e aplicou a alíquota de 3% sobre seu valor de referência, de R$ 5,0 milhões. Total pago: R$ 150 mil.
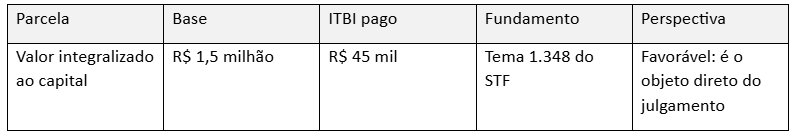
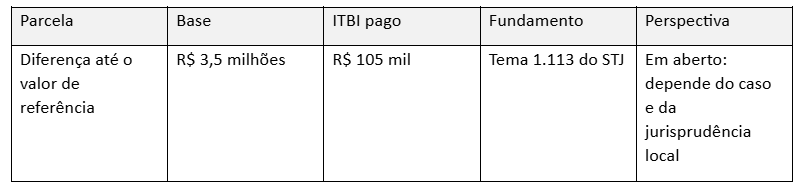
A segunda parcela. No Tema 1.113 (REsp 1.937.821/SP), o STJ decidiu que a base do ITBI é o valor da transação declarado pelo contribuinte, presumidamente compatível com o mercado. O município só pode afastá-lo por processo administrativo próprio (art. 148 do CTN), e não por valor de referência fixado unilateralmente.
O contra-argumento municipal é relevante. Para o Fisco, o Tema 796 autoriza tributar tudo o que excede o valor efetivamente vertido ao capital, e o “excesso” seria a diferença entre o valor de mercado e o valor contábil da integralização. Os tribunais estaduais ainda não pacificaram esse ponto, e a análise deve ser feita imóvel a imóvel.
Em qual situação está a sua empresa
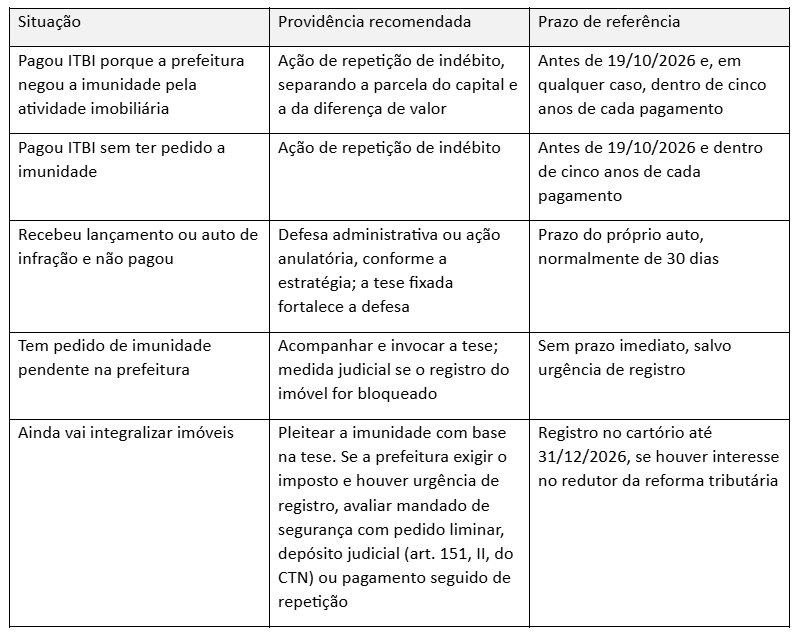
O pagamento seguido de pedido de restituição é a saída mais rápida para garantir o registro, mas imobiliza caixa por anos. O mandado de segurança ou o depósito judicial preservam o fluxo de caixa ou ao menos evitam a fila do precatório, e devem ser considerados primeiro quando houver tempo hábil.
Quem ainda vai integralizar imóveis: a data de 31/12/2026
O imóvel que for de propriedade da empresa em 31/12/2026 pode ter um custo de IBS e CBS menor na futura venda. A razão está no redutor de ajuste da Lei Complementar 214/2025, que diminui a base de cálculo desses tributos na alienação de imóveis por contribuintes do regime regular.
Pelo art. 258, I, da LC 214/2025, para imóveis de propriedade do contribuinte em 31/12/2026, o valor inicial do redutor corresponde ao valor de aquisição atualizado pelo IPCA ou, por opção do contribuinte, ao valor de referência do imóvel (art. 256). Para imóveis adquiridos a partir de 1º/1/2027, o redutor é apenas o valor de aquisição (art. 258, III).
Em holdings, os imóveis costumam ser integralizados pelo valor histórico da declaração do sócio, muitas vezes bem abaixo do mercado. A possibilidade de adotar o valor de referência pode, nesses casos, reduzir de forma relevante a base tributável na venda futura.
Atenção ao conceito de propriedade. A propriedade imobiliária só se transfere com o registro no Cartório de Registro de Imóveis (art. 1.245 do Código Civil). O arquivamento da alteração contratual na Junta Comercial não basta. Considerando o prazo de qualificação registral e a eventual exigência do ITBI, o processo deve ser iniciado com antecedência.
Dois pontos ainda dependem de regulamentação: a metodologia do valor de referência e o procedimento de opção. A vantagem também pressupõe que a holding seja contribuinte do IBS e da CBS na venda, o que deve ser verificado caso a caso.
Cinco erros que custam dinheiro
- Esperar o fim do julgamento para agir. A conclusão está prevista para 19/10/2026. Aguardar significa abrir mão da única proteção disponível contra uma eventual modulação.
- Contestar o valor na prefeitura sem estratégia. Uma impugnação administrativa mal conduzida pode levar o município a instaurar o procedimento do art. 148 do CTN, que hoje falta, e enfraquecer o argumento extraído do Tema 1.113 do STJ.
- Tratar a tese como solução para todo o imposto pago. O STF decide sobre a atividade da empresa. A imunidade sobre o valor de mercado do imóvel não está assegurada, e o excedente destinado a reserva de capital continua tributável.
- Deixar o prazo de cinco anos correr. O prazo conta de cada pagamento, e não da decisão do STF. Recolhimentos de 2021 já estão saindo da janela.
- Descuidar da substância da holding. Com a atividade fora do debate, a fiscalização municipal tende a concentrar-se em simulação: holding sem operação, integralização seguida de venda imediata ou devolução de capital. Atas, contratos de locação, contabilidade regular e propósito negocial documentado passam a ser a principal defesa.
Como a PMA pode ajudar
A Pallotta, Martins e Advogados atua em contencioso tributário municipal, estadual e federal e em planejamento patrimonial para o middle market. Para o Tema 1.348, oferecemos um levantamento rápido de cada caso, com a identificação dos valores recuperáveis, a separação das duas parcelas da cobrança e o ajuizamento da ação dentro da janela útil.
Três perguntas para começar:
- A empresa recebeu imóveis dos sócios, a título de integralização de capital, nos últimos cinco anos?
- Houve pagamento de ITBI nessas operações? Qual valor, e qual foi a justificativa da prefeitura?
- Há pedido de imunidade pendente, decisão administrativa ou auto de infração?
Documentos para a análise:
- Guias e comprovantes de pagamento do ITBI.
- Contrato social e alterações contratuais da integralização, com o registro na Junta Comercial.
- Matrículas atualizadas dos imóveis.
- Decisões da prefeitura, autos de infração ou notificações, se houver.
- Declaração de bens do sócio na época da integralização, quando disponível.
Fale com a nossa equipe.
Por Marcos Martins
Graduado em Direito pelo Mackenzie, Especialista em Direito Tributário pela Gvlaw, Capacitação em Contabilidade Tributária pela PUC/SP;
Advogado atuante nas áreas tributário e societário;
Palestrante in company;
Docente em instituições privadas (ESA São Paulo e UNI

0 Comentários