 |
Acordo Paulista: nova janela para negociar ICMS em dívida ativa vai até 18 de dezembro
- Em 18 de novembro de 2026
O que mudou em 16 de novembro
A PGE/SP publicou dois editais de transação — o Edital PGE/Transação nº 01/2026 e o nº 02/2026 — com base na Lei estadual nº 17.843/2023, que instituiu o programa. Desde que foi lançado, em 2024, o Acordo Paulista se tornou o principal canal de negociação da dívida ativa paulista, e esta nova rodada mira cerca de R$ 15 bilhões em débitos de ICMS.
Os dois editais têm destinatários diferentes. O primeiro atende os contribuintes em geral. O segundo é reservado a empresas em recuperação judicial, liquidação (judicial ou extrajudicial) e falência — um público que normalmente fica à margem dos programas de regularização e que, aqui, recebe condições próprias.
As datas que importam:
- Adesão: somente pelo portal da PGE/SP, até 23h59 de 18 de dezembro de 2026.
- Primeira parcela ou entrada: vence em 10 de dezembro para quem aderir até 25 de novembro, e em 28 de dezembro para quem aderir a partir de 26 de novembro.
Na prática, isso significa que a empresa que deixar a análise para a última semana terá pouco tempo para organizar caixa, levantar CDAs e — se quiser usar créditos acumulados ou precatórios — formalizar os pedidos prévios exigidos.
Como o desconto é calculado: a nota que o Estado dá à sua dívida
O ponto mais importante — e o menos intuitivo — do Edital nº 01/2026 é que o desconto não é igual para todos. A PGE classifica cada crédito conforme sua expectativa de recebê-lo (o chamado grau de recuperabilidade). Quanto pior essa expectativa, maior o desconto oferecido. É uma lógica de mercado: o Estado aceita receber menos daquilo que, sem acordo, provavelmente não receberia.
Além disso, os dois editais premiam quem paga entrada: ela varia de 0% a 5% do valor já descontado, e cada ponto percentual a mais aumenta a redução de juros e multas.
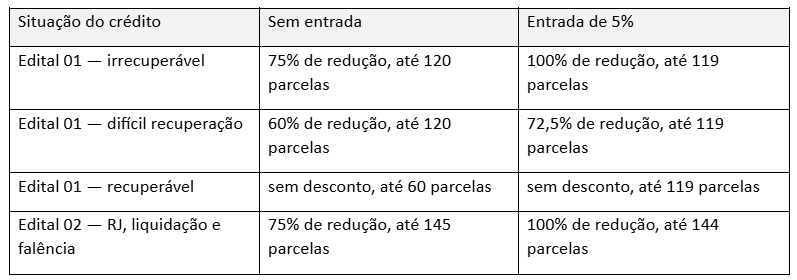
As faixas intermediárias (entradas de 1% a 4%) escalonam o desconto entre esses extremos.
Duas consequências práticas merecem atenção. Primeiro, a empresa cujos débitos foram classificados como recuperáveis não terá desconto algum — apenas prazo. O mesmo vale para quem a PGE enquadra como devedor em inadimplência sistemática. Segundo, ao aderir pelo Edital nº 01/2026, o contribuinte aceita a classificação atribuída e renuncia ao pedido de revisão previsto no art. 28 da Resolução PGE nº 6/2024. Se a nota parece injusta, o momento de questioná-la é antes da adesão, não depois.
Os limites que reduzem o benefício real
O percentual de desconto anunciado na tabela não é o desconto que a empresa efetivamente terá sobre a dívida inteira. Há três travas que precisam entrar na conta:
- Teto global: a redução total não pode ultrapassar 65% do valor consolidado no Edital nº 01/2026, nem 70% no Edital nº 02/2026. Em dívidas antigas, em que juros e multas pesam muito, o teto pode limitar o benefício antes de a faixa “100%” ser alcançada.
- O principal não é tocado: o desconto incide apenas sobre os acréscimos. O imposto originário permanece integral — e a multa isolada, para esse fim, é tratada como se principal fosse, ou seja, também fica fora do desconto.
- Custo financeiro do parcelamento: as parcelas são corrigidas pela Selic, acrescida de 1% no mês do pagamento, e a parcela mínima é de R$ 500,00.
Há, por outro lado, um ganho que costuma passar despercebido: os honorários de 10% devidos nas execuções fiscais são reduzidos na mesma proporção do desconto (salvo em débitos não ajuizados ou, no Edital nº 01/2026, quando não houver desconto).
Oportunidades que vão além do desconto
Três previsões dos editais podem ser decisivas para algumas empresas:
- Uso de créditos acumulados de ICMS e de precatórios — próprios ou adquiridos de terceiros — para quitar até 75% do saldo remanescente após os descontos. Para quem tem crédito acumulado parado, é uma forma de transformar um ativo de difícil realização em redução de passivo. A utilização depende de pedido prévio à PGE e à Secretaria da Fazenda e Planejamento (ou à Assessoria de Precatórios Judiciais), o que exige antecedência.
- Revisão de multas originadas de auto de infração, com base no art. 113-A do Código Tributário Nacional — relevante para autuações com penalidades desproporcionais.
- Grupo econômico: fica afastada a presunção de que créditos de empresas do mesmo grupo são recuperáveis, o que pode melhorar a classificação — e, portanto, o desconto — de sociedades que integram grupos.
No Edital nº 02/2026 admite-se ainda a migração de parcelamentos e transações anteriores. Atenção, porém: a simples adesão eletrônica rompe automaticamente os acordos em curso sobre os mesmos débitos. Migrar sem simular pode ser pior do que ficar onde está.
O outro lado da mesa: o que a empresa abre mão ao aderir
Toda transação é uma troca, e o empresário precisa saber exatamente o que está entregando:
- Confissão irrevogável e irretratável dos débitos incluídos.
- Desistência das discussões administrativas e judiciais sobre esses débitos — inclusive teses que eventualmente teriam boa chance de êxito. As garantias já prestadas permanecem.
- Depósitos judiciais devem ser declarados para abatimento do saldo.
- Débitos já parcelados ou transacionados, ainda que em dia, não podem entrar no Edital nº 01/2026.
- Regra do “tudo ou nada”: cada pedido comporta até 50 CDAs, e as CDAs vinculadas à mesma execução fiscal entram juntas e por inteiro. Um único débito inelegível impede a adesão de todo o conjunto.
- Exclusões: ficam de fora, entre outros, o adicional do FECOEP e débitos de contribuintes que tiveram transação rescindida nos últimos dois anos.
- Inadimplência: atraso superior a 90 dias (contado a partir do vencimento da 2ª parcela) leva à rescisão, com perda dos benefícios e impedimento de nova transação por dois anos. Para empresas em recuperação judicial, a PGE poderá ainda pedir a convolação em falência — um risco que transforma o parcelamento em compromisso de sobrevivência.
Antes de aderir: o que recomendamos avaliar
A pergunta certa não é “o desconto é bom?”, e sim “este acordo é melhor do que as alternativas que a empresa tem para esta dívida específica?”. Em nossa experiência, a resposta passa por cinco verificações:
- Consultar no portal a classificação e os valores consolidados de cada CDA. Se a nota de recuperabilidade não reflete a realidade, avalie o pedido de revisão antes de aderir.
- Comparar o desconto efetivo de cada faixa de entrada com o custo de desembolsá-la, já considerando o teto de 65% ou 70%. Nem sempre a entrada máxima é a escolha mais eficiente para o caixa.
- Mapear os processos em curso. Se há execução embargada, exceção de pré-executividade ou tese com jurisprudência favorável, é preciso comparar o valor esperado do litígio com o valor do acordo — desistir de uma discussão vencedora pode sair mais caro do que parece.
- Projetar o fluxo de caixa de 10 a 12 anos. Um parcelamento longo com Selic é um passivo financeiro de longo prazo; a rescisão por atraso devolve a dívida cheia e bloqueia novas transações.
- Antecipar os pedidos de uso de crédito acumulado ou precatórios e, para empresas em recuperação judicial, avaliar os efeitos da migração sobre os parcelamentos vigentes e sobre o plano.
Como a PMA pode ajudar
A equipe tributária da Pallotta, Martins e Advogados apoia empresas em todas as etapas: levantamento e conferência das CDAs, revisão da classificação de recuperabilidade, simulação comparativa das faixas de entrada, análise do impacto sobre processos e garantias, estruturação do uso de créditos acumulados e precatórios e formalização da adesão no portal.
Com o prazo final em 18 de dezembro — e a primeira parcela vencendo antes disso para quem aderir cedo —, a hora de começar a análise é agora.
Fale com nossos especialistas! →
Por Marcos Martins
Graduado em Direito pelo Mackenzie, Especialista em Direito Tributário pela Gvlaw, Capacitação em Contabilidade Tributária pela PUC/SP;
Advogado atuante nas áreas tributário e societário;
Palestrante in company;
Docente em instituições privadas (ESA São Paulo e UNIP);

0 Comentários