 |
IBS e CBS na base do ICMS: o que muda a partir de 2027 e quais estados já se posicionaram
- Em 22 de outubro de 2026
A nova disputa da transição
A partir de janeiro de 2027, a CBS passa a ser cobrada em sua alíquota plena e o PIS e a Cofins deixam de existir. O ICMS, porém, continuará vivo até 2032. Durante esses anos de convivência, uma pergunta vai afetar diretamente o preço de cada nota fiscal: o valor da CBS (e, mais adiante, do IBS) deve ou não entrar na base de cálculo do ICMS?
A maior parte das Fazendas estaduais que já se manifestaram responde que sim. O Judiciário paulista, em setembro de 2026, sinalizou o contrário: o Tribunal de Justiça de São Paulo concedeu liminar autorizando uma empresa a calcular o ICMS, a partir de 2027, sem somar o IBS e a CBS à base do imposto estadual. É a primeira decisão conhecida sobre o tema e já indica que a discussão tende a ganhar a dimensão de outras grandes teses tributárias dos últimos anos.
Para quem conviveu com a chamada “tese do século” (a exclusão do ICMS da base do PIS e da Cofins), o enredo é familiar, só que agora em sentido inverso: são os novos tributos sobre o consumo (a CBS, federal, e o IBS, compartilhado entre estados e municípios) que o Fisco estadual pretende colocar dentro do seu próprio imposto.
Quanto isso custa na prática
O ICMS é calculado “por dentro”: tudo o que compõe o valor da operação entra na sua base, inclusive o próprio imposto. Se a CBS e o IBS forem tratados como parte desse valor, o ICMS cresce na mesma proporção da alíquota dos novos tributos. Em outras palavras, a empresa pagaria ICMS sobre um valor que ela não fatura para si, mas apenas repassa à União, aos estados e aos municípios.
Um exemplo simplificado ajuda a dimensionar. Imagine uma venda com preço líquido de R$ 100, ICMS de 18% e uma CBS hipotética de 9% (a alíquota de referência definitiva ainda será fixada):
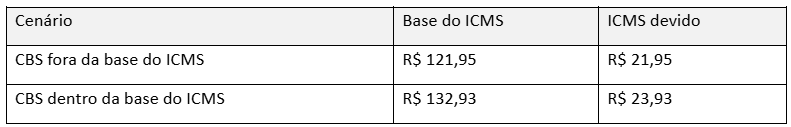
A diferença, cerca de R$ 2 a cada R$ 100 vendidos, representa um aumento de aproximadamente 9% no ICMS, sem que nenhuma lei tenha elevado a alíquota do imposto. Em 2027 e 2028 o efeito vem quase todo da CBS, porque o IBS será cobrado em percentual simbólico. De 2029 a 2032, à medida que o IBS ganha peso, a base do ICMS seria inflada ainda mais, embora o próprio ICMS vá sendo reduzido gradualmente.
Para empresas de varejo, indústria e distribuição com margens apertadas, esse acréscimo não é detalhe contábil: afeta formação de preço, competitividade e fluxo de caixa ao longo de seis anos de transição.
Os argumentos em jogo
A tese dos contribuintes parte de uma regra básica do Direito Tributário: a base de cálculo de um tributo só pode ser definida ou ampliada por lei (Constituição, art. 150, I, e CTN, art. 97). Nem a Emenda Constitucional nº 132/2023, nem a Lei Complementar nº 214/2025, nem a Lei Kandir (LC nº 87/1996) determinam que o IBS e a CBS integrem a base do ICMS. Uma resposta a consulta, um aviso ou uma instrução normativa estadual não substituem essa lei.
O segundo argumento é de coerência do próprio sistema. A Reforma desenhou o IBS e a CBS para serem cobrados “por fora”, destacados do preço, justamente para acabar com o efeito cascata. E a LC 214/2025 (art. 12, § 2º, V) determina que, de 2026 a 2032, o ICMS, o ISS, o PIS e a Cofins não entram na base do IBS e da CBS. Se o legislador expressamente impediu que o ICMS inflasse os novos tributos, não faria sentido admitir, sem lei, o movimento contrário.
O terceiro argumento dialoga com a experiência recente do STF no Tema 69: valores que apenas transitam pela contabilidade da empresa e têm como destino os cofres públicos não se confundem com o preço da mercadoria. Foi exatamente esse raciocínio, ao lado da exigência de lei, que embasou a liminar do TJSP.
Há, porém, contra-argumentos sérios, e é importante conhecê-los. Os estados sustentam que a Lei Kandir já inclui na base do ICMS as “demais importâncias” cobradas do adquirente (art. 13, § 1º, II, “a”), o que alcançaria os novos tributos repassados no preço. Lembram também que o STF validou o cálculo do ICMS “por dentro” e que o Tema 69 tratou do conceito de receita para PIS e Cofins, não da base do ICMS. Por fim, tramita no Congresso o PLP nº 16/2025, que propõe excluir expressamente o IBS e a CBS da base do ICMS, do ISS e do IPI: se aprovado, resolve a questão; se rejeitado, os estados poderão usar isso a seu favor.
Quais estados já sinalizaram a cobrança
Nove das 27 unidades federativas já indicaram, de algum modo, que pretendem incluir o IBS e a CBS na base do ICMS quando os novos tributos forem efetivamente exigíveis; uma décima, a Bahia, tratou apenas de 2026. Em todas, 2026 fica de fora, por ser um ano de teste sem recolhimento efetivo. O grau de formalidade varia muito: vai de instrução normativa a material didático, e isso importa para a estratégia de cada empresa.
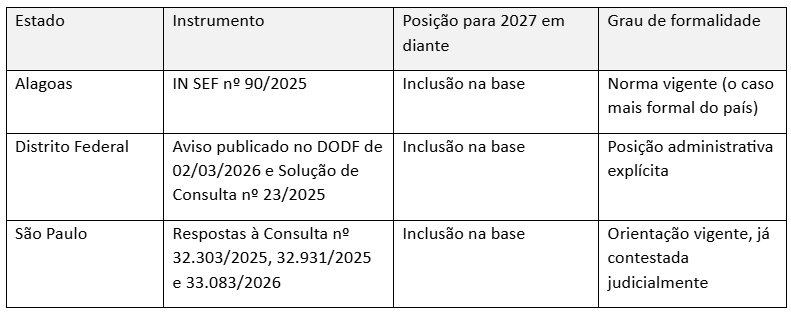
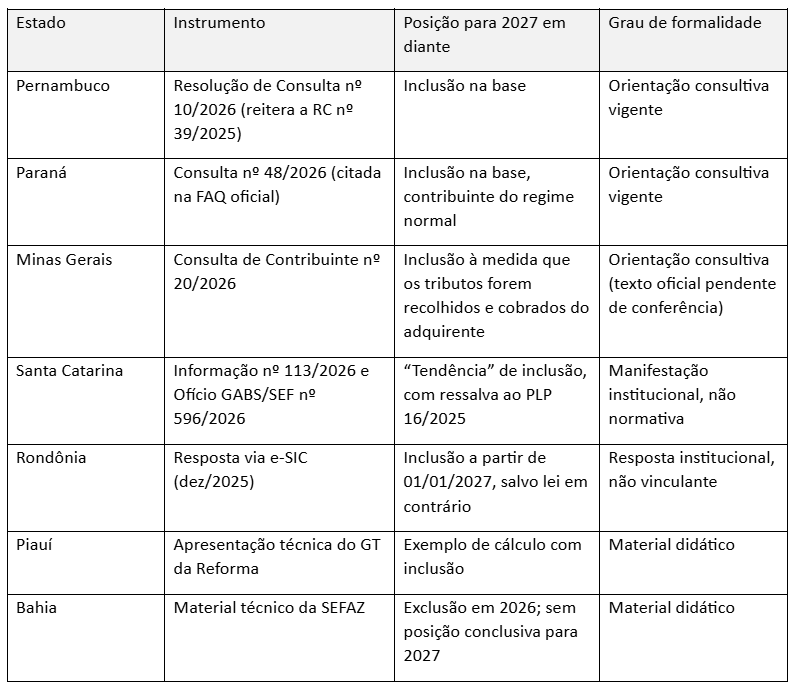
Nos outros 17 estados (Acre, Amapá, Amazonas, Ceará, Espírito Santo, Goiás, Maranhão, Mato Grosso, Mato Grosso do Sul, Pará, Paraíba, Rio de Janeiro, Rio Grande do Norte, Rio Grande do Sul, Roraima, Sergipe e Tocantins) não foi localizado ato específico até 13 de outubro de 2026. O silêncio, contudo, não equivale a uma garantia de exclusão: a interpretação dominante entre os fiscos aponta para a inclusão, e a posição pode ser publicada a qualquer momento antes de janeiro de 2027.
O que as empresas devem fazer agora
A liminar de São Paulo é um sinal importante, mas é provisória e vale apenas para a empresa que entrou com a ação. Não houve suspensão geral das orientações da Fazenda paulista, e o tema ainda será examinado pelos tribunais superiores. Quem simplesmente deixar de incluir os novos tributos na base, sem respaldo judicial, ficará exposto a autuação, multa e juros.
Por isso, a recomendação é agir antes de janeiro de 2027, com três frentes:
- Medir o impacto. Simular, com os dados reais de faturamento e o mix de operações, quanto o ICMS aumentaria em cada estado onde a empresa opera, de 2027 a 2032.
- Mapear a exposição por estado. A estratégia muda conforme o estado já tenha norma, consulta ou apenas silêncio, e conforme a empresa seja contribuinte de um ou de vários estados.
- Avaliar a medida judicial adequada. Um mandado de segurança preventivo, ajuizado antes dos primeiros recolhimentos, permite pedir uma liminar para apurar o ICMS sem a inclusão e, se concedida, afasta o risco de multa enquanto vigorar; em qualquer caso, preserva o direito de reaver valores pagos a maior. Esperar uma decisão definitiva pode significar recuperar apenas parte do que for pago, caso o STF venha a modular os efeitos, como já fez em outras teses.
A equipe tributária da Pallotta, Martins e Advogados acompanha a evolução do tema nos 27 estados e está à disposição para avaliar os impactos da Reforma Tributária em cada operação.
Por Marcos Martins
Graduado em Direito pelo Mackenzie, Especialista em Direito Tributário pela Gvlaw, Capacitação em Contabilidade Tributária pela PUC/SP;
Advogado atuante nas áreas tributário e societário;
Palestrante in company;
Docente em instituições privadas (ESA São Paulo e UNIP);
0 Comentários