 |

O incentivo de ICMS que a sua empresa recebeu do Estado pode ter sido tributado pela União. O STF acaba de dizer que não deveria.
- Em 9 de novembro de 2026
Muitos Estados atraem indústrias e distribuidores oferecendo crédito presumido de ICMS: em vez de reduzir a alíquota, o Estado autoriza a empresa a lançar um crédito “de presente” na sua apuração, o que diminui o imposto estadual a pagar. É um dos instrumentos mais usados de política de desenvolvimento regional no país.
O problema é que, durante anos, a Receita Federal tratou esse benefício como se fosse receita da empresa. Na prática, uma parte do incentivo concedido pelo Estado voltava para a União na forma de PIS e Cofins — 9,25% no regime não cumulativo. A empresa recebia o benefício com uma mão e devolvia parte dele com a outra.
O que o STF decidiu
Em 7 de outubro de 2026, o Supremo concluiu o julgamento do RE 835.818 (Tema 843 da repercussão geral) e, por 7 votos a 4, afastou o PIS e a Cofins sobre os créditos presumidos de ICMS. A tese fixada declara incompatível com a Constituição incluir esses créditos na base das duas contribuições.
O raciocínio da maioria é simples de explicar ao conselho ou ao sócio: o crédito presumido não é dinheiro novo que entra na empresa, e sim uma redução do custo tributário concedida pelo Estado. Se não é receita, não pode ser base de PIS e Cofins. E se a União pudesse tributá-lo, estaria esvaziando por via indireta um benefício que o Estado concedeu dentro da sua competência.
Como a decisão tem repercussão geral, ela vincula juízes e tribunais de todo o país nos processos sobre o tema. O fato de o crédito ser lançado na contabilidade como receita não muda essa conclusão.
Quem pode se beneficiar
A decisão interessa a qualquer empresa que tenha usufruído de crédito presumido ou outorgado de ICMS nos últimos cinco anos e tenha recolhido PIS e Cofins sobre ele. É comum em indústrias e atacadistas com saídas interestaduais, em programas estaduais de atração de investimentos e em segmentos como alimentos, carnes, têxtil, metalurgia e distribuição.
Um cuidado importante: a tese trata do crédito presumido. Outros incentivos de ICMS — isenção, redução de base de cálculo, redução de alíquota, diferimento — não foram decididos no Tema 843 e exigem análise própria, caso a caso.
Quanto isso pode representar
Um exemplo ilustrativo, com números hipotéticos, ajuda a dimensionar. Considere uma empresa no lucro real (PIS e Cofins não cumulativos, 9,25%) que lança R$ 4 milhões por ano de crédito presumido de ICMS:
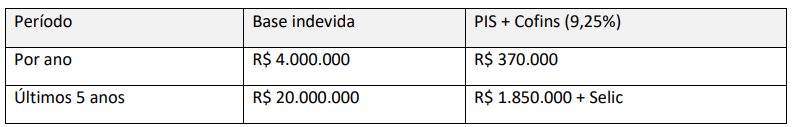
Além do passado, há o efeito para frente: deixar de recolher esses valores melhora a margem e o caixa todos os meses. No lucro presumido (regime cumulativo, 3,65%), o impacto é menor, mas pode ser relevante conforme o volume do benefício.
E o IRPJ e a CSLL? E a Lei 14.789/2023?
O mesmo benefício também costuma ser alcançado pelo IRPJ e pela CSLL. Nesse campo, o STJ já havia firmado, no EREsp 1.517.492/PR, que o crédito presumido de ICMS não compõe a base desses tributos, entendimento aplicado pelos tribunais inclusive a empresas do lucro presumido.
A partir de 2024, a Lei 14.789/2023 revogou o regime anterior das subvenções e criou um novo modelo de crédito fiscal, e a Receita Federal passou a exigir IRPJ, CSLL, PIS e Cofins sobre esses incentivos. Há decisões de tribunais regionais nos dois sentidos, e o STJ vai uniformizar o tema no Tema Repetitivo 1.416, ainda pendente de julgamento.
Para o PIS e a Cofins, a tese do STF foi fixada sem distinguir períodos e se apoia no conceito constitucional de receita e no pacto federativo, que uma lei ordinária não altera. Há, portanto, bons fundamentos para sustentar a exclusão também depois de 2024 — mas esse ponto ainda não foi enfrentado expressamente e deve ser tratado como discussão em aberto.
Por que o tempo importa
O acórdão do Tema 843 ainda não foi publicado, e a Fazenda Nacional pode pedir, em embargos de declaração, que o STF limite os efeitos da decisão no tempo — a chamada modulação. Até agora, nenhuma modulação foi fixada.
O precedente mais conhecido mostra o risco. Na “tese do século” (exclusão do ICMS da base do PIS e da Cofins), o STF restringiu a devolução do passado e preservou integralmente apenas quem já tinha ação ajuizada antes do marco fixado. Quem esperou perdeu anos de crédito.
Se algo semelhante ocorrer agora, a data do ajuizamento pode separar a empresa que recupera cinco anos da que recupera apenas o futuro. Some-se a isso a prescrição de cinco anos, que corre mês a mês: cada mês sem medida é um mês de crédito que deixa de ser recuperável.
1. Diagnóstico: levantamento dos atos concessivos do benefício e das escriturações (EFD ICMS/IPI e EFD-Contribuições) para identificar quanto foi oferecido à tributação.
2. Quantificação: cálculo do valor recolhido a maior nos últimos cinco anos, atualizado pela Selic, e do impacto mensal futuro.
3. Medida judicial: ação para afastar a cobrança, proteger o período passado diante do risco de modulação e viabilizar a compensação.
4. Visão integrada: avaliação conjunta de IRPJ e CSLL (Tema 1.416), dos demais incentivos de ICMS e da transição para a Reforma Tributária, para que a recuperação não gere exposição em outra frente.
Se a sua empresa tem crédito presumido ou outorgado de ICMS, vale avaliar agora. A equipe tributária da Pallotta, Martins e Advogados está à disposição para essa análise.
Por Marcos Martins
Graduado em Direito pelo Mackenzie, Especialista em Direito Tributário pela Gvlaw, Capacitação em Contabilidade Tributária pela PUC/SP;
Advogado atuante nas áreas tributário e societário;
Palestrante in company;
Docente em instituições privadas (ESA São Paulo e UNIP);
0 Comentários