 |
Estoque de 31 de dezembro vale crédito de CBS — e a Receita acaba de dizer como declarar
- Em 9 de novembro de 2026
Em 1º de janeiro de 2027, PIS e Cofins deixam de existir e dão lugar à CBS, um tributo não cumulativo em que, como regra, toda compra gera crédito. A mudança cria uma distorção para quem chega à virada com mercadorias compradas no sistema antigo sem ter podido se creditar delas: esse estoque carrega PIS e Cofins embutidos no custo e será vendido já sob a CBS.
Para corrigir isso, a Lei Complementar nº 214/2025 criou um crédito presumido de CBS sobre o estoqueexistente na data da transição. Na quinta-feira, 5 de novembro, a Receita Federal publicou a Nota Técnica EFD-Contribuições nº 13/2026, que explica como esse crédito deve ser escriturado no SPED.
Com ela, o benefício deixou de ser apenas uma previsão legal e ganhou um roteiro operacional — com prazos curtos.
Quem tem direito
O crédito está no art. 381 da LC nº 214/2025, regulamentado pelos arts. 605 a 613 do Decreto nº 12.955/2026. Ele vale para empresas que, a partir de 2027, estarão no regime regular da CBS e que se enquadrem em uma destas situações:
• Regime cumulativo em 31/12/2026: típico das empresas do lucro presumido, que pagavam PIS e Cofins sem se creditar das compras.
• Regime misto: empresas do lucro real com parte das receitas no regime cumulativo, em relação à parcela do estoque que não gerou crédito.
• Monofásicos e substituição tributária: bens adquiridos sob esses regimes, mas apenas nas hipóteses listadas expressamente na lei — não basta o produto ser monofásico.
Entram no cálculo bens novos destinados à revenda, à produção para venda ou à prestação de serviços.
Ficam de fora bens comprados com alíquota zero, isenção, suspensão ou não incidência, bens de uso e consumo, ativo imobilizado, imóveis e bens de terceiros.
Quanto vale
Para compras no mercado interno, o crédito é de 9,25% sobre o valor do estoque elegível, avaliado pelo custo de aquisição segundo as regras do Imposto de Renda. Para importados, corresponde ao PIS e à Cofins-Importação efetivamente pagos, sem o adicional. Em produtos acabados e em elaboração, só contam as matérias-primas e embalagens.
Um exemplo ilustrativo: um distribuidor do lucro presumido com R$ 8 milhões de estoque elegível em 31/12/2026 teria R$ 740 mil de crédito, usados em 12 parcelas de cerca de R$ 61,7 mil para abater a CBS devida.
O que a Nota Técnica 13/2026 exige
A nota mantém a EFD-Contribuições ativa em 2027 para fins específicos e define o caminho do crédito
do estoque até a CBS. Os pontos centrais:
• Registro F150: passa a receber o estoque de abertura da CBS, inclusive para quem estava no regime cumulativo. Nele se informam o valor total do estoque, a parcela sem direito a crédito e a base de cálculo.
• Uma única escrituração: o F150 deve ser transmitido uma só vez, em uma EFD-Contribuições entre janeiro e junho de 2027, com prazo final em 30/6/2027.
• Registro 1980: gerado automaticamente pelo programa, consolida o crédito e o envia ao ambiente de apuração assistida da CBS, que libera 12 parcelas mensais a partir do período seguinte à apropriação.
• Registro F159: vincula processos judiciais ou administrativos que autorizem base ou alíquota diferentes da regra geral. Quando o fundamento for decisão judicial, ela precisa ter transitado em julgado.
• Coerência com outras declarações: o estoque deve constar também da EFD ICMS/IPI e da ECF, com memória de cálculo por item e documentos de suporte.
A versão do programa validador para 2027 está prevista para a segunda quinzena de dezembro. A nota também cria cruzamentos automáticos dos saldos credores de PIS e Cofins acumulados até 2026, o que torna arriscado transmitir informações sem conciliação prévia.
O calendário
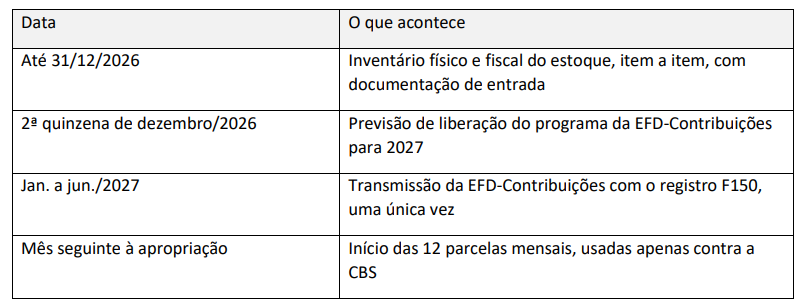
O inventário é a etapa que não admite segunda chance: a regra exige o levantamento na posição de 31 de dezembro, e não há previsão de refazê-lo depois.
Onde as empresas costumam errar
• Tratar o crédito como automático. Não é: a empresa calcula, declara e responde pelo valor.
• Aplicar 9,25% sobre todo o estoque contábil. Itens com alíquota zero, isentos, de uso e consumo ou de terceiros precisam ser excluídos.
• Inventário sem lastro fiscal. O estoque precisa ser ligado às notas de entrada e à carga de PIS e Cofins de cada aquisição; um inventário apenas contábil não sustenta o crédito.
• Divergência entre SPEDs. Valores diferentes na EFD-Contribuições, na EFD ICMS/IPI e na ECF são um alvo óbvio de fiscalização.
• Esquecer o estorno. Devoluções de bens do estoque de abertura a partir de 2027 exigem estorno proporcional do crédito.
Como a PMA conduz o trabalho
1. Diagnóstico: confirmação do enquadramento da empresa e classificação de cada item do estoque, cruzando inventário, notas de entrada e EFDs.
2. Inventário qualificado: apoio na preparação do levantamento de 31/12/2026, com critérios de valoração e documentação aptos a resistir a uma fiscalização.
3. Implementação: memória de cálculo por item, orientação do preenchimento do F150 e conciliação com EFD ICMS/IPI e ECF, em conjunto com a contabilidade da empresa.
4. Acompanhamento: controle das 12 parcelas, dos estornos por devolução e da conciliação dos saldos de PIS e Cofins acumulados até 2026.
Se a sua empresa tem estoque relevante e está no lucro presumido, ou trabalha com produtos monofásicos ou em substituição tributária, este é o momento de avaliar. A equipe tributária da Pallotta, Martins e Advogados está à disposição.
Por Marcos Martins
Graduado em Direito pelo Mackenzie, Especialista em Direito Tributário pela Gvlaw, Capacitação em Contabilidade Tributária pela PUC/SP;
Advogado atuante nas áreas tributário e societário;
Palestrante in company;
Docente em instituições privadas (ESA São Paulo e UNIP);

0 Comentários